
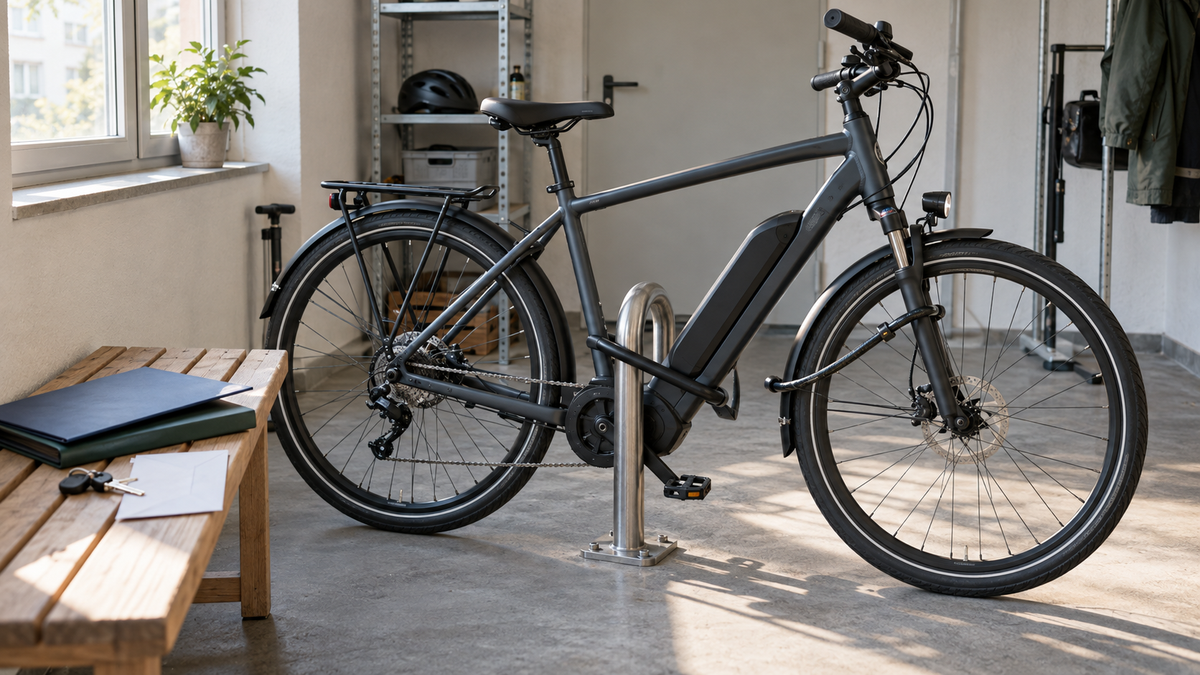
Chi cerca “assicurazione per e-bike” non deve necessariamente stipulare una nuova polizza: tuttavia, la normale assicurazione mobilia domestica spesso copre solo il furto con scasso da locali chiusi a chiave. Se una pedelec viene rubata davanti alla stazione, a un negozio o in ufficio, la tariffa base di solito non interviene. A seconda del contratto, si può valutare un’estensione per biciclette dell’assicurazione mobilia domestica oppure un’assicurazione separata per biciclette. Non confrontate solo il premio, ma soprattutto i danni coperti, i limiti di rimborso, i requisiti relativi al lucchetto, l’ambito di validità e la franchigia. Sono sempre decisive le condizioni concordate attualmente.
Mobilia domestica, estensione o assicurazione e-bike separata?
Questo confronto riguarda le pedelec comuni, il cui motore assiste la pedalata fino a 25 km/h. Per le S-pedelec valgono regole diverse: per legge non sono trattate come biciclette e necessitano, tra l’altro, di un’assicurazione RC auto. La Verbraucherzentrale spiega dettagliatamente la distinzione.
| Soluzione | Copertura tipica | Verificare prima della stipula |
|---|---|---|
| Copertura base mobilia domestica | Furto con scasso da un locale assicurato e chiuso a chiave | Luogo assicurato, somma assicurata, condizioni per cantine e garage |
| Mobilia domestica con estensione per biciclette | A seconda della tariffa, anche furto semplice al di fuori di locali chiusi a chiave | Limite di indennizzo, clausola notturna, lucchetto, estero, accessori |
| Assicurazione separata per biciclette | A seconda della polizza, furto più determinati rischi di incidente, caduta o riparazione | Biciclette assicurabili, valore attuale o a nuovo, franchigia, esclusioni |
La tabella descrive logiche tariffarie diffuse, non costituisce una promessa di prestazione. La Verbraucherzentrale segnala che le biciclette possono essere coperte dall’assicurazione mobilia domestica almeno contro il furto con scasso. In caso di furto semplice al di fuori di locali chiusi a chiave, invece, la tariffa base di solito non offre alcuna copertura. Condizioni aggiuntive possono colmare questa lacuna. Ciò che vale effettivamente è indicato nel certificato assicurativo e nelle condizioni del vostro contratto specifico.
Quando può essere sufficiente la copertura base della mobilia domestica
Se l’e-bike viene lasciata quasi esclusivamente in un appartamento chiuso a chiave, in un garage o in una cantina assicurata, la copertura mobilia domestica già disponibile può essere un punto di partenza sensato. Verificate comunque se il locale in cui viene riposta è assicurato, quali misure di sicurezza sono richieste e se la somma assicurata è sufficiente per sostituire la bicicletta con una equivalente. Un locale comune per biciclette può avere requisiti propri.
Quando conviene un’estensione per biciclette
Chi lascia regolarmente la propria pedelec all’aperto dovrebbe chiarire per iscritto se il furto semplice è incluso. Un’estensione può essere integrata nel contratto di assicurazione mobilia domestica esistente. Questo semplifica la gestione del contratto, ma non dice ancora nulla sulla qualità della copertura. Limiti espressi come percentuale della somma assicurata per la mobilia domestica, importi massimi o requisiti particolari relativi al lucchetto possono restringere la protezione.
Quando può essere interessante una polizza separata
Un’assicurazione indipendente per biciclette può essere rilevante se, oltre al furto, si desidera coprire rischi chiaramente definiti di caduta, incidente, vandalismo, elettronica o riparazione. Queste estensioni differiscono notevolmente. Usura, uso improprio, umidità, gare o modifiche non autorizzate possono essere escluse o assicurate solo in misura limitata. Un lungo elenco di prestazioni non sostituisce quindi la lettura delle esclusioni.
Quali dettagli del contratto sono davvero decisivi?
Luogo, orario e sicurezza
Chiedetevi innanzitutto: dove è valida la copertura? Solo nel luogo di residenza, in tutta la Germania o anche durante i viaggi? È valida 24 ore su 24? La Verbraucherzentrale cita condizioni meno recenti in cui la copertura completa può essere limitata nel tempo. Inoltre, le tariffe richiedono spesso un lucchetto per biciclette separato; un lucchetto per telaio integrato potrebbe non essere sufficiente. Alcuni assicuratori prescrivono persino determinati tipi di lucchetto o limiti di prezzo.
Indipendentemente dalla polizza, una buona protezione riduce il rischio. La nostra guida su come chiudere correttamente la bicicletta e proteggerla dai furti mostra come fissare telaio e bicicletta a un oggetto stabile e tenere conto dei componenti.
Rimborso, età e parti assicurate
Confrontate se la tariffa rimborsa il valore a nuovo, il valore attuale o una somma limitata. Verificate anche se batteria, display, bagagli, accessori fissati in modo permanente e parti trasportate separatamente sono inclusi. Per le e-bike usate può essere previsto un limite di età oppure la stipula può essere esclusa. Documentate quindi la data di acquisto, il prezzo, il numero di telaio e lo stato già prima dell’inizio del contratto.
Franchigia ed esclusioni
Un premio più basso può essere associato a una franchigia più elevata o a prestazioni più limitate. Leggete quali prove sono necessarie in caso di sinistro e con quale tempestività devono essere informati la polizia e l’assicuratore. Chiarite inoltre se sono esclusi la colpa grave, le modifiche non autorizzate, l’uso commerciale, il noleggio o i soggiorni prolungati all’estero. Fate chiarire per iscritto le formulazioni poco chiare prima della stipula.
Quale soluzione si adatta a quale profilo di utilizzo?
Non cominciate dal nome di una tariffa, ma dalla vostra quotidianità. Annotate il valore di acquisto, i luoghi in cui lasciate più spesso la bicicletta, la durata della sosta, i viaggi e i danni i cui costi non volete sostenere personalmente. Dopodiché potrete confrontare la protezione esistente e le eventuali lacune.
- Lasciata principalmente a casa: verificate innanzitutto il contratto di assicurazione mobilia domestica esistente, il locale di rimessaggio assicurato e il limite di indennizzo.
- Ogni giorno alla stazione, in ufficio o per fare acquisti: il furto semplice, i requisiti relativi al lucchetto e la copertura 24 ore su 24 sono particolarmente importanti.
- Utilizzata spesso in viaggio: controllate l’ambito geografico di validità, la durata massima del viaggio e le eventuali prestazioni di assistenza.
- Elevato valore di sostituzione: confrontate l’indennizzo massimo, la franchigia e il metodo di calcolo del rimborso.
- Protezione oltre il furto: verificate singolarmente quali danni da incidente, caduta, elettronica o riparazione siano effettivamente assicurati.
Una raccomandazione generalizzata sarebbe poco seria: due contratti con nomi simili possono offrire prestazioni molto diverse. Anche il premio dipende dalla bicicletta, dal luogo di residenza, dall’entità della copertura e dall’assicuratore. Se necessario, richiedete più preventivi concreti e confrontate gli stessi elementi di copertura.
Preparare la documentazione e la prova del furto
Cosa documentare prima del sinistro
Conservate al sicuro la fattura, il numero di telaio, la denominazione del modello e fotografie recenti. Fotografate anche il lucchetto utilizzato e conservatene la prova d’acquisto. Se il contratto richiede una codifica, una registrazione o un determinato lucchetto, documentate anche questo requisito. La documentazione non dovrebbe essere conservata esclusivamente in una borsa sulla bicicletta.
Dopo un furto si applicano gli obblighi di denuncia e di prova previsti dal contratto specifico. La Verbraucherzentrale raccomanda di informare immediatamente la polizia e l’assicuratore. Verificate a questo scopo i termini concreti e i documenti richiesti dalla vostra polizza; questo articolo non sostituisce una consulenza assicurativa o legale individuale.
L’assicurazione non è una garanzia
L’assicurazione contro il furto, i diritti legali di garanzia e la garanzia volontaria del produttore risolvono problemi diversi. Una garanzia non copre un bene rubato e un’assicurazione contro il furto non elimina un difetto di fabbricazione. Per i prodotti Cyseekin trovate l’ambito di validità aggiornato e le esclusioni nelle condizioni di garanzia. Consultate nuovamente questa pagina al momento dell’acquisto, perché le condizioni possono cambiare.
Conclusione: prima leggere la copertura esistente, poi colmare la lacuna
Aprire il contratto di assicurazione mobilia domestica e rispondere per iscritto a cinque domande: il furto semplice al di fuori di locali chiusi a chiave è assicurato? Fino a quale importo? Quale lucchetto è prescritto? Dove e quando è valida la copertura? Quali parti e tipologie di danno sono incluse? Solo quando queste risposte saranno chiare sarà possibile confrontare in modo sensato un’estensione per biciclette con un’assicurazione e-bike separata.
Chi deve ancora scegliere la bicicletta adatta può consultare la panoramica delle e-bike Cyseekin attuali e considerare insieme prezzo di acquisto, utilizzo e luoghi previsti per il rimessaggio nella decisione assicurativa. Prendete la decisione sulla base della documentazione contrattuale aggiornata, non solo del nome della tariffa o delle promesse pubblicitarie.
Condividi:
Batteria della e-bike caduta: cosa fare ora
Lista per un tour in bicicletta di 3 giorni: prepara un bagaglio leggero per due pernottamenti