
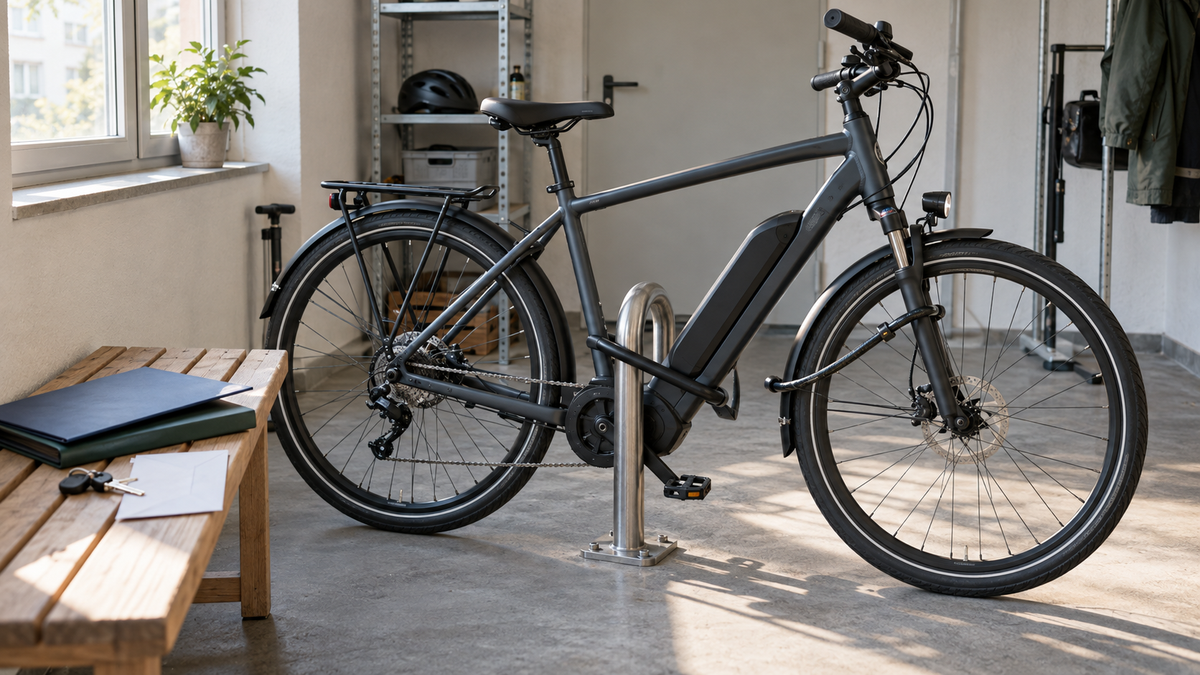
Wer nach „E-Bike Versicherung“ sucht, muss nicht automatisch eine neue Police abschließen: Die normale Hausratversicherung reicht jedoch häufig nur bei Einbruchdiebstahl aus verschlossenen Räumen. Wird ein Pedelec vor dem Bahnhof, Geschäft oder Büro gestohlen, greift der Grundtarif meist nicht. Dafür kommen je nach Vertrag ein Fahrradbaustein zur Hausratversicherung oder eine separate Fahrradversicherung infrage. Vergleichen Sie nicht nur den Beitrag, sondern vor allem versicherte Schäden, Erstattungsgrenzen, Schlossvorgaben, Geltungsbereich und Selbstbeteiligung. Entscheidend sind immer die aktuell vereinbarten Bedingungen.
Hausrat, Zusatzbaustein oder eigene E-Bike-Versicherung?
Dieser Vergleich bezieht sich auf übliche Pedelecs, deren Motor beim Treten bis 25 km/h unterstützt. Für S-Pedelecs gelten andere Regeln; sie werden rechtlich nicht wie Fahrräder behandelt und benötigen unter anderem eine Kfz-Haftpflichtversicherung. Die Verbraucherzentrale erklärt die Abgrenzung ausführlich.
| Lösung | Typischer Kern | Vor Abschluss prüfen |
|---|---|---|
| Hausrat-Grundschutz | Einbruchdiebstahl aus einem versicherten, verschlossenen Raum | Versicherungsort, Versicherungssumme, Keller- und Garagenbedingungen |
| Hausrat mit Fahrradbaustein | Je nach Tarif auch einfacher Diebstahl außerhalb verschlossener Räume | Entschädigungsgrenze, Nachtklausel, Schloss, Ausland, Zubehör |
| Separate Fahrradversicherung | Je nach Police Diebstahl plus ausgewählte Unfall-, Sturz- oder Reparaturrisiken | versicherbare Räder, Zeitwert oder Neuwert, Selbstbeteiligung, Ausschlüsse |
Die Tabelle beschreibt verbreitete Tariflogiken, keine Leistungszusage. Die Verbraucherzentrale weist darauf hin, dass Fahrräder im Hausrat zumindest gegen Einbruchdiebstahl mitversichert sein können. Beim einfachen Diebstahl außerhalb verschlossener Räume ist im Grundtarif dagegen meist kein Schutz vorhanden. Zusatzbedingungen können diese Lücke schließen. Was tatsächlich gilt, steht im Versicherungsschein und in den Bedingungen Ihres konkreten Vertrags.
Wann der Hausrat-Grundschutz passen kann
Steht das E-Bike fast ausschließlich in einer verschlossenen Wohnung, Garage oder einem versicherten Keller, kann der vorhandene Hausratschutz ein sinnvoller Ausgangspunkt sein. Prüfen Sie trotzdem, ob der Abstellraum mitversichert ist, welche Sicherung dort verlangt wird und ob die Versicherungssumme für ein gleichwertiges Rad ausreicht. Ein gemeinschaftlicher Fahrradraum kann eigene Vorgaben haben.
Wann ein Fahrradbaustein näherliegt
Wer sein Pedelec regelmäßig draußen abstellt, sollte schriftlich klären, ob einfacher Diebstahl eingeschlossen ist. Ein Zusatzbaustein kann in den bestehenden Hausratvertrag integriert werden. Das vereinfacht die Vertragsverwaltung, sagt aber noch nichts über die Qualität der Leistung. Begrenzungen als Prozentsatz der Hausratssumme, Höchstbeträge oder besondere Schlossanforderungen können den Schutz einschränken.
Wann eine separate Police interessant wird
Eine eigenständige Fahrradversicherung kann relevant sein, wenn neben Diebstahl auch klar definierte Sturz-, Unfall-, Vandalismus-, Elektronik- oder Reparaturrisiken abgesichert werden sollen. Solche Bausteine unterscheiden sich stark. Verschleiß, unsachgemäße Nutzung, Feuchtigkeit, Rennen oder nicht freigegebene Umbauten können ausgeschlossen oder nur eingeschränkt versichert sein. Eine lange Leistungsliste ersetzt deshalb nicht das Lesen der Ausschlüsse.
Welche Vertragsdetails entscheiden wirklich?
Ort, Uhrzeit und Sicherung
Fragen Sie zuerst: Wo gilt der Schutz? Nur am Wohnort, deutschlandweit oder auch auf Reisen? Gilt er rund um die Uhr? Die Verbraucherzentrale nennt ältere Bedingungen, in denen der vollständige Schutz zeitlich begrenzt sein kann. Außerdem verlangen Tarife häufig ein eigenständiges Fahrradschloss; ein fest eingebautes Rahmenschloss kann nicht genügen. Manche Versicherer schreiben sogar bestimmte Schlossarten oder Preisgrenzen vor.
Unabhängig von der Police reduziert gute Sicherung das Risiko. Unser Leitfaden zum richtigen Abschließen und Diebstahlschutz zeigt, wie Rahmen und Rad an einem festen Gegenstand gesichert und Komponenten mitgedacht werden.
Erstattung, Alter und mitversicherte Teile
Vergleichen Sie, ob der Tarif Neuwert, Zeitwert oder eine begrenzte Summe ersetzt. Prüfen Sie auch, ob Akku, Display, Gepäck, fest montiertes Zubehör und lose mitgeführte Teile eingeschlossen sind. Bei gebrauchten E-Bikes kann ein Höchstalter gelten oder der Abschluss ausgeschlossen sein. Dokumentieren Sie daher Kaufdatum, Kaufpreis, Rahmennummer und Zustand bereits vor Vertragsbeginn.
Selbstbeteiligung und Ausschlüsse
Eine niedrigere Prämie kann mit einer höheren Selbstbeteiligung oder engeren Leistungen verbunden sein. Lesen Sie, welche Nachweise im Schadenfall nötig sind und wie schnell Polizei und Versicherer informiert werden müssen. Klären Sie zudem, ob grobe Fahrlässigkeit, nicht freigegebene Umbauten, gewerbliche Nutzung, Vermietung oder längere Auslandsaufenthalte ausgeschlossen sind. Lassen Sie unklare Formulierungen vor dem Abschluss schriftlich beantworten.
Welche Lösung passt zu welchem Nutzungsprofil?
Beginnen Sie nicht mit einem Tarifnamen, sondern mit Ihrem Alltag. Notieren Sie Kaufwert, häufige Abstellorte, Dauer des Abstellens, Reisen und Schäden, deren Kosten Sie nicht selbst tragen möchten. Danach können Sie vorhandenen Schutz und Lücken vergleichen.
- Vorwiegend zuhause abgestellt: Prüfen Sie zuerst den bestehenden Hausratvertrag, den versicherten Abstellraum und die Entschädigungsgrenze.
- Täglich an Bahnhof, Büro oder Einkauf: Einfacher Diebstahl, Schlossvorgaben und Schutz rund um die Uhr sind besonders wichtig.
- Häufig auf Reisen: Kontrollieren Sie räumlichen Geltungsbereich, maximale Reisedauer und mögliche Schutzbriefleistungen.
- Hoher Wiederbeschaffungswert: Vergleichen Sie Höchstentschädigung, Selbstbeteiligung und die Berechnungsart der Erstattung.
- Schutz über Diebstahl hinaus: Prüfen Sie einzeln, welche Unfall-, Sturz-, Elektronik- oder Reparaturschäden tatsächlich versichert sind.
Eine pauschale Empfehlung wäre unseriös: Zwei Verträge mit ähnlichem Namen können deutlich verschiedene Leistungen haben. Auch der Beitrag hängt von Rad, Wohnort, Versicherungsumfang und Anbieter ab. Holen Sie bei Bedarf mehrere konkrete Angebote ein und vergleichen Sie dieselben Leistungsmerkmale.
Unterlagen und Diebstahlnachweis vorbereiten
Was Sie vor dem Schaden dokumentieren sollten
Bewahren Sie Rechnung, Rahmennummer, Modellbezeichnung und aktuelle Fotos sicher auf. Fotografieren Sie außerdem das verwendete Schloss und speichern Sie den Kaufbeleg dafür. Falls der Vertrag eine Codierung, Registrierung oder ein bestimmtes Schloss verlangt, dokumentieren Sie auch diese Voraussetzung. Die Unterlagen sollten nicht ausschließlich in einer Tasche am Fahrrad liegen.
Nach einem Diebstahl gelten die Melde- und Nachweispflichten des jeweiligen Vertrags. Die Verbraucherzentrale empfiehlt, Polizei und Versicherer unverzüglich zu informieren. Prüfen Sie dafür die konkreten Fristen und verlangten Dokumente Ihrer Police; dieser Artikel ersetzt keine individuelle Versicherungs- oder Rechtsberatung.
Versicherung ist nicht Garantie
Diebstahlversicherung, gesetzliche Gewährleistungsrechte und freiwillige Herstellergarantie lösen unterschiedliche Probleme. Eine Garantie deckt keinen gestohlenen Gegenstand, und eine Diebstahlversicherung behebt keinen Herstellungsfehler. Für Cyseekin-Produkte finden Sie den aktuellen Geltungsbereich und die Ausschlüsse in den Garantiebestimmungen. Prüfen Sie diese Seite zum Kaufzeitpunkt erneut, weil Bedingungen geändert werden können.
Fazit: Erst vorhandenen Schutz lesen, dann Lücke schließen
Öffnen Sie Ihren Hausratvertrag und beantworten Sie fünf Fragen schriftlich: Ist einfacher Diebstahl außerhalb verschlossener Räume versichert? Bis zu welcher Summe? Welches Schloss ist vorgeschrieben? Wo und wann gilt der Schutz? Welche Teile und Schadenarten sind eingeschlossen? Erst wenn diese Antworten feststehen, lässt sich ein Fahrradbaustein mit einer separaten E-Bike-Versicherung sinnvoll vergleichen.
Wer noch das passende Rad auswählt, kann die aktuellen Cyseekin E-Bikes im Überblick ansehen und Kaufpreis, Nutzung sowie geplante Abstellorte gemeinsam in die Versicherungsentscheidung einbeziehen. Treffen Sie die Entscheidung auf Basis der aktuellen Vertragsunterlagen, nicht allein nach einem Tarifnamen oder Werbeversprechen.
Teilen:
E-Bike-Akku heruntergefallen: Was jetzt zu tun ist
Packliste für eine 3-Tage-Radtour: leicht für zwei Übernachtungen packen