
Quien busca «seguro para bicicleta eléctrica» no tiene que contratar automáticamente una póliza nueva: sin embargo, el seguro de hogar normal a menudo solo cubre el robo con fuerza en espacios cerrados. Si una bicicleta eléctrica asistida se roba delante de la estación, una tienda o la oficina, la tarifa básica normalmente no ofrece cobertura. En ese caso, según el contrato, puede contratarse un módulo para bicicletas dentro del seguro de hogar o un seguro de bicicleta independiente. No compare únicamente la prima, sino sobre todo los daños cubiertos, los límites de indemnización, los requisitos del candado, el ámbito de cobertura y la franquicia. Lo decisivo son siempre las condiciones acordadas actualmente.
¿Seguro de hogar, módulo adicional o seguro propio para bicicletas eléctricas?
Esta comparación se refiere a las bicicletas eléctricas asistidas habituales, cuyo motor ayuda al pedalear hasta 25 km/h. Para las S-Pedelecs se aplican otras normas; legalmente no se consideran bicicletas y, entre otras cosas, necesitan un seguro de responsabilidad civil para vehículos. La Verbraucherzentrale explica detalladamente la diferencia.
| Solución | Cobertura básica habitual | Comprobar antes de contratar |
|---|---|---|
| Cobertura básica del seguro de hogar | Robo con fuerza desde un espacio asegurado y cerrado | Lugar asegurado, suma asegurada, condiciones para sótanos y garajes |
| Seguro de hogar con módulo para bicicletas | Según la tarifa, también robo simple fuera de espacios cerrados | Límite de indemnización, cláusula nocturna, candado, extranjero, accesorios |
| Seguro de bicicleta independiente | Según la póliza, robo más determinados riesgos de accidente, caída o reparación | Bicicletas asegurables, valor actual o valor de reposición, franquicia, exclusiones |
La tabla describe estructuras tarifarias habituales, no una promesa de cobertura. La Verbraucherzentrale señala que las bicicletas pueden estar cubiertas por el seguro de hogar, al menos frente al robo con fuerza. En cambio, en el caso del robo simple fuera de espacios cerrados, la tarifa básica normalmente no ofrece protección. Las condiciones adicionales pueden cerrar esta laguna. Lo que se aplica realmente figura en el certificado del seguro y en las condiciones de su contrato concreto.
Cuándo puede bastar la cobertura básica del seguro de hogar
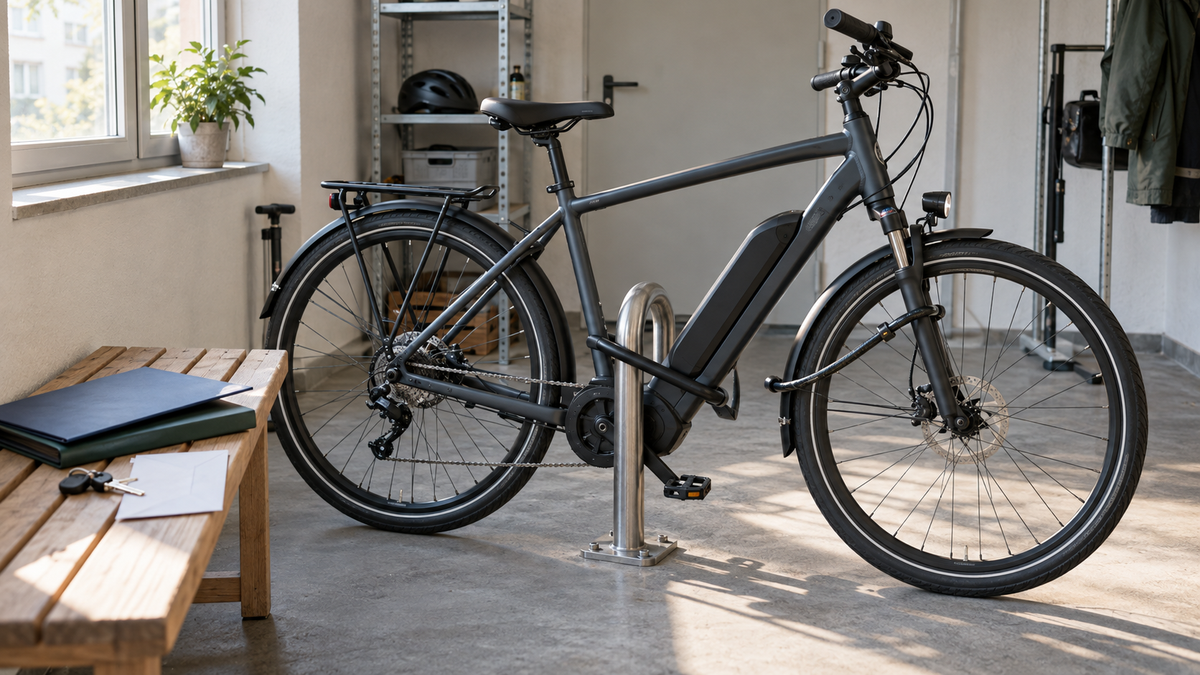
Si la bicicleta eléctrica se guarda casi exclusivamente en una vivienda, un garaje o un sótano asegurado y cerrado, la cobertura de hogar existente puede ser un punto de partida razonable. Aun así, compruebe si el espacio de almacenamiento está asegurado, qué medidas de seguridad se exigen y si la suma asegurada basta para sustituir la bicicleta por otra equivalente. Un cuarto comunitario para bicicletas puede tener requisitos propios.
Cuándo conviene considerar un módulo para bicicletas
Si deja su bicicleta eléctrica asistida habitualmente en el exterior, debería confirmar por escrito si el robo simple está incluido. Un módulo adicional puede integrarse en el contrato de seguro de hogar existente. Esto simplifica la gestión del contrato, pero todavía no dice nada sobre la calidad de la cobertura. Los límites expresados como porcentaje de la suma asegurada del hogar, los importes máximos o los requisitos especiales para el candado pueden restringir la protección.
Cuándo resulta interesante una póliza independiente
Un seguro de bicicleta independiente puede ser relevante si, además del robo, desea cubrir riesgos claramente definidos de caída, accidente, vandalismo, electrónica o reparación. Estos módulos varían considerablemente. El desgaste, el uso inadecuado, la humedad, las carreras o las modificaciones no autorizadas pueden quedar excluidos o estar cubiertos solo de forma limitada. Por eso, una lista larga de coberturas no sustituye la lectura de las exclusiones.
¿Qué detalles del contrato son realmente decisivos?
Lugar, horario y seguridad
Pregúntese primero: ¿dónde se aplica la cobertura? ¿Solo en el lugar de residencia, en toda Alemania o también durante los viajes? ¿Es válida las 24 horas? La Verbraucherzentrale menciona condiciones antiguas en las que la cobertura completa podía estar limitada a determinadas horas. Además, las tarifas suelen exigir un candado de bicicleta independiente; un candado de cuadro integrado puede no ser suficiente. Algunas aseguradoras incluso prescriben determinados tipos de candado o límites de precio.
Independientemente de la póliza, una buena protección reduce el riesgo. Nuestra guía sobre cómo candar correctamente la bicicleta y protegerla contra robos muestra cómo asegurar el cuadro y la bicicleta a un objeto fijo y tener en cuenta los componentes.
Indemnización, antigüedad y piezas aseguradas
Compare si la tarifa reembolsa el valor de reposición, el valor actual o una suma limitada. Compruebe también si están incluidos la batería, la pantalla, el equipaje, los accesorios instalados de forma fija y las piezas sueltas transportadas. En las bicicletas eléctricas de segunda mano puede aplicarse una antigüedad máxima o puede excluirse la contratación. Por eso, documente la fecha de compra, el precio, el número de cuadro y el estado ya antes de que comience el contrato.
Franquicia y exclusiones
Una prima más baja puede estar vinculada a una franquicia más alta o a una cobertura más limitada. Lea qué justificantes se necesitan en caso de siniestro y con qué rapidez deben informarse la policía y la aseguradora. Compruebe también si están excluidos la negligencia grave, las modificaciones no autorizadas, el uso comercial, el alquiler o las estancias prolongadas en el extranjero. Solicite por escrito una aclaración de las formulaciones poco claras antes de contratar.
¿Qué solución se adapta a cada perfil de uso?
No empiece por el nombre de una tarifa, sino por su vida cotidiana. Anote el valor de compra, los lugares donde suele dejar la bicicleta, el tiempo que permanece estacionada, los viajes y los daños cuyo coste no desea asumir personalmente. Después podrá comparar la cobertura existente y sus posibles lagunas.
- Se guarda principalmente en casa: Compruebe primero el contrato de seguro de hogar existente, el espacio asegurado donde la guarda y el límite de indemnización.
- Se deja a diario en la estación, la oficina o al hacer compras: El robo simple, los requisitos del candado y la cobertura las 24 horas son especialmente importantes.
- Viaja con frecuencia: Compruebe el ámbito territorial, la duración máxima del viaje y las posibles coberturas de asistencia.
- Alto valor de reposición: Compare la indemnización máxima, la franquicia y el método de cálculo del reembolso.
- Protección más allá del robo: Compruebe por separado qué daños por accidente, caída, electrónica o reparación están realmente asegurados.
Una recomendación general sería poco seria: dos contratos con nombres similares pueden ofrecer coberturas muy diferentes. Además, la prima depende de la bicicleta, el lugar de residencia, el alcance del seguro y la aseguradora. Si es necesario, solicite varias ofertas concretas y compare las mismas características de cobertura.
Preparar la documentación y la prueba del robo
Qué debe documentar antes de un siniestro
Guarde de forma segura la factura, el número de cuadro, el nombre del modelo y fotografías actuales. Fotografie también el candado utilizado y conserve el comprobante de compra. Si el contrato exige una codificación, un registro o un candado determinado, documente igualmente este requisito. La documentación no debería guardarse exclusivamente en una bolsa fijada a la bicicleta.
Después de un robo se aplican las obligaciones de comunicación y justificación del contrato correspondiente. La Verbraucherzentrale recomienda informar inmediatamente a la policía y a la aseguradora. Para ello, compruebe los plazos concretos y los documentos exigidos por su póliza; este artículo no sustituye el asesoramiento individual en materia de seguros o jurídico.
El seguro no es una garantía
El seguro contra robo, los derechos legales de garantía por falta de conformidad y la garantía voluntaria del fabricante resuelven problemas distintos. Una garantía no cubre un objeto robado, y un seguro contra robo no soluciona un defecto de fabricación. Para los productos Cyseekin, encontrará el ámbito de cobertura vigente y las exclusiones en las condiciones de garantía. Consulte de nuevo esta página en el momento de la compra, ya que las condiciones pueden cambiar.
Conclusión: lea primero la cobertura existente y cubra después la laguna
Abra su contrato de seguro de hogar y responda por escrito a cinco preguntas: ¿Está cubierto el robo simple fuera de espacios cerrados? ¿Hasta qué importe? ¿Qué candado es obligatorio? ¿Dónde y cuándo se aplica la cobertura? ¿Qué piezas y tipos de daños están incluidos? Solo cuando estas respuestas estén claras podrá comparar de forma útil un módulo para bicicletas con un seguro independiente para bicicletas eléctricas.
Si todavía está eligiendo la bicicleta adecuada, puede consultar las bicicletas eléctricas Cyseekin actuales y tener en cuenta conjuntamente el precio de compra, el uso y los lugares donde piensa dejarla al tomar la decisión sobre el seguro. Tome la decisión basándose en la documentación contractual vigente, no únicamente en el nombre de una tarifa o en una promesa publicitaria.
Compartir:
Batería de bicicleta eléctrica caída: qué hacer ahora
Lista de equipaje para una ruta en bicicleta de 3 días: prepara poco equipaje para dos noches fuera